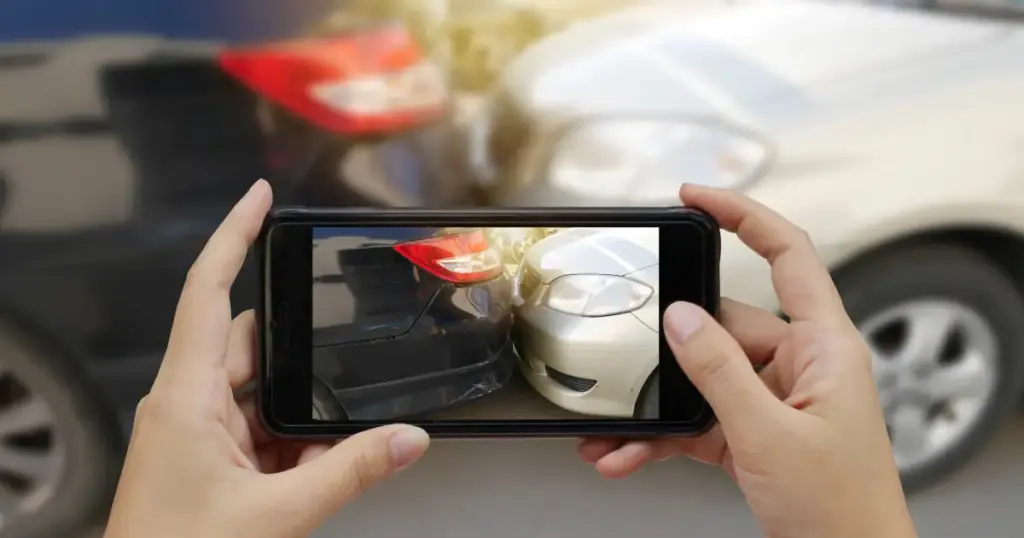
Saber qué pasa si el otro conductor no tiene seguro en Texas cambia por completo la estrategia que debes seguir después de un accidente: en muchos casos, tu propio seguro es la primera línea de defensa, no la del culpable.
En 2022, aproximadamente el 13.8 % de los conductores en Texas no tenía seguro, según estimaciones del Insurance Research Council (IRC), es decir, cerca de uno de cada siete conductores.
Si sufriste un accidente
¡Habla hoy con El Abogado Chingón!
- Disponible 24/7
- 512-650-1000
- Info@KeepAustinSafe.com
Accidente de auto con conductor sin seguro en Texas: lo que debes saber
Si un conductor sin seguro te chocó, lo primero que debes saber es esto: no quedas sin opciones. Mucha gente asume que, si el otro conductor no tiene seguro, simplemente no hay de dónde cobrar y el caso está perdido. Eso no es así.
¿Cómo reclamar por un accidente con un conductor sin seguro en Texas? Existen varios caminos que, según tu situación, pueden permitirte recuperar compensación por tus gastos médicos, los días que no pudiste trabajar y los daños a tu vehículo.
En la mayoría de los casos, la cobertura puede provenir de tu propia póliza, por ejemplo, mediante UM/UIM o PIP. En Texas, las aseguradoras deben ofrecer este tipo de coberturas conforme a la ley estatal, pero eso no significa que exista un pago automático o garantizado en todos los casos.
El Texas Transportation Code, Capítulo 601, establece los requisitos de responsabilidad financiera para los conductores en el estado, y alrededor de esas reglas se construyen las opciones que tienes cuando el otro conductor no las cumple.
Tu seguro propio puede ser tu mejor defensa: cobertura UM/UIM en Texas
¿Quién paga si el otro conductor no tiene seguro en Texas? Si el otro conductor no tiene seguro, el que más puede protegerte es el tuyo propio. En Texas, existe una cobertura llamada Uninsured Motorist (UM) o seguro para conductores sin seguro. Su par es la cobertura Underinsured Motorist (UIM), que entra cuando el otro conductor sí tiene seguro, pero sus límites no alcanzan para cubrir tus daños. Ambas las paga tu propia aseguradora, no la del responsable del accidente.
Imagina que otro conductor te choca y descubres que no tiene seguro. Sin cobertura UM, podrías tener que intentar recuperar los daños directamente del responsable. Con esta cobertura, tu propia póliza puede responder por determinados daños, según sus términos y límites.
En Texas, esta cobertura es opcional, no obligatoria. Sin embargo, bajo el Texas Insurance Code, Sección 1952.101, tu aseguradora está obligada a ofrecértela por escrito, y solo queda sin ella si tú la rechazas expresamente. Por eso, lo primero que debes hacer es revisar tu póliza ahora mismo. Busca las siglas UM y UIM y anota tus límites de cobertura. Ese límite puede influir en el alcance de la cobertura disponible según los términos de la póliza.
Los montos y condiciones de cobertura UM/UIM varían según la póliza individual y el estado en que fue emitida. Consulta directamente con tu aseguradora o con un abogado para entender qué aplica en tu caso específico.
PIP: Otra cobertura de tu propio seguro que quizás no sabías que tienes
Hay una cobertura que muchas personas nunca notan en su póliza hasta que la necesitan: el Personal Injury Protection o PIP. En Texas, bajo el Texas Insurance Code, Sección 1952.152, las aseguradoras están obligadas a ofrecer esta cobertura a todos sus clientes, aunque tú puedes rechazarla por escrito.
Lo que hace especial al PIP es que no importa quién causó el accidente. Funciona a través de tu propio seguro y puede ayudarte a cubrir gastos médicos y una parte de los ingresos que pierdes mientras te recuperas, según lo que establezca tu póliza.
Imagina que sufres un accidente y te lastimas la espalda. No puedes trabajar esa semana. El PIP puede cubrir parte de ese ingreso perdido y determinados gastos médicos, sujeto a los términos y límites de tu póliza.
Dicho esto, el PIP tiene límites claros. Generalmente, no cubre el dolor y sufrimiento (daños no económicos), ni todos los gastos si las facturas médicas superan el monto de tu cobertura. La cantidad disponible depende directamente del nivel que hayas contratado.
Tampoco es permanente: los beneficios se agotan cuando se llega al límite de la póliza, así que es importante conocer exactamente cuánto tienes disponible desde el primer momento.
Si tienes dudas sobre si tu póliza incluye PIP, busca la sección de coberturas personales o llama directamente a tu aseguradora. Y si el accidente fue serio, un abogado de accidentes de carro en Austin puede revisar tu póliza contigo y ayudarte a entender qué coberturas tienes antes de que pierdas tiempo valioso.
¡Habla hoy con El Abogado Chingón!
Si tuviste un accidente en Austin, estamos para cuidarte. Solicita tu consulta legal gratis con Campos Law Group — Abogados de Accidentes.
¿Y si fue un hit-and-run? Opciones cuando el conductor se dio a la fuga
En un accidente de hit-and-run, el otro conductor abandona el lugar y puede resultar difícil identificarlo. En esa situación, actuar con rapidez puede ayudarte a conservar evidencia y evaluar las opciones disponibles.
- Llama al 911 de inmediato: el reporte policial es el documento más importante que vas a tener. Sin él, tu caso se complica desde el principio. Mientras esperas, documenta todo: fotos de tu vehículo, la posición en la calle, daños visibles y cualquier detalle del carro que se fugó, aunque sea el color o la marca.
- Busca testigos y cámaras: los negocios cercanos, semáforos y estacionamientos suelen tener grabaciones que pueden identificar al conductor. Pide esa información antes de que el video se borre.
- Reporta el accidente a tu aseguradora ese mismo día: en casos de hit-and-run, cuando el conductor que causó el accidente es desconocido, la Sección 1952.104 del Código de Seguros de Texas exige que exista contacto físico real entre el vehículo de ese conductor y la persona o propiedad del asegurado para recuperar bajo la cobertura UM. Por eso, documentar los daños, rastros de pintura y cualquier otra evidencia del contacto puede ser importante para la reclamación.
Conductor sin seguro me chocó en Texas, ¿puedo demandar?
Si un conductor sin seguro te chocó, puedes demandar. La ley no te lo impide solo porque el otro conductor no tenga seguro. Pero antes de ir por ese camino, hay una realidad que vale la pena entender.
Ganar una demanda y cobrar son dos cosas distintas. Si un juez falla a tu favor, obtienes una sentencia. El problema es que una sentencia es solo un papel si la otra persona no tiene dinero, propiedades ni trabajo estable.
En ese caso, los abogados lo llaman judgment proof, que en términos simples significa que la persona no tiene con qué pagarte aunque pierda en corte. No importa lo que diga la sentencia: si no hay activos, no hay cobro.
Entonces, ¿para qué demandar? Porque no todos los conductores sin seguro son insolventes. Algunos tienen trabajo, vehículo a su nombre, una cuenta bancaria o una propiedad. En esos casos, una demanda puede ser el único camino real para recuperar lo que perdiste.
En algunos casos, también puede haber otros responsables: por ejemplo, el empleador del conductor, si este manejaba como parte de su trabajo al momento del choque, o un tercero involucrado en el accidente. Esto depende de las circunstancias específicas y no aplica en todos los casos; la clave está en investigar antes de decidir.
Sin revisar la situación financiera del otro conductor, es imposible saber si demandar tiene sentido práctico. Por eso siempre recomendamos que hables con un abogado de accidentes de carro en Austin antes de descartar esta opción.
¿Qué hacer si el otro conductor no tiene seguro en Texas?
El accidente acaba de pasar. Estás en la calle, todavía con el susto encima, y te enteras de que el otro conductor no tiene seguro. En ese momento, cada decisión que tomes puede afectar lo que puedas recuperar después.
Puedes considerar estos pasos en este orden:
- Llama a la policía: aunque el accidente parezca leve, necesitas un reporte oficial. Sin ese documento, probar lo que ocurrió se vuelve más difícil.
- Documenta todo en la escena: fotos del daño, de las placas, de la posición de los carros, de tus lesiones visibles. Anota nombres y teléfonos de testigos.
- No firmes nada: si alguien, incluyendo al otro conductor o un representante de seguro, te ofrece un papel, no lo firmes sin hablar antes con un abogado.
- Avisa a tu propio seguro: tu póliza generalmente te obliga a cooperar y notificar el accidente con prontitud, y no cumplir esa obligación puede afectar tu cobertura. Cumple con lo que tu póliza exige, pero antes de dar una declaración grabada formal, considera hablar con un abogado sobre qué información compartir y cómo hacerlo sin perjudicar tu caso.
- Ve al médico, aunque «te sientas bien»: lesiones como el whiplash o daños internos pueden no mostrar síntomas de inmediato. El registro médico también es evidencia clave para tu caso.
- Habla con un abogado antes de negociar: si tienes dudas sobre tus coberturas, la responsabilidad por el accidente o una oferta de la aseguradora, recibir orientación legal puede ayudarte a entender tus opciones antes de tomar una decisión.
Para entender mejor qué opciones pueden estar disponibles si el otro conductor no tiene seguro en Texas, conviene revisar las coberturas de tu propia póliza, los límites aplicables y las circunstancias del accidente.
Nuestra consulta es gratuita y confidencial, y trabajamos bajo un esquema de honorarios contingentes, sujeto a los términos del acuerdo de representación. También puedes consultar nuestra guía sobre qué hacer después de un accidente de carro en Austin, donde explicamos los pasos que suelen ser relevantes después de un choque.
Campos Law Group — Abogados de Accidentes puede asesorarte
Un accidente con un conductor sin seguro ya es suficientemente estresante sin que encima tengas que descifrar solo el laberinto de coberturas, plazos y aseguradoras. Ahí es donde entramos nosotros.
Las aseguradoras pueden cuestionar distintos aspectos de un reclamo, especialmente cuando consideran que la documentación es insuficiente o que existen dudas sobre la responsabilidad y el alcance de los daños.
Nosotros conocemos cómo funciona este proceso y qué elementos suelen ser relevantes para respaldar una reclamación. En Campos Law Group — Abogados de Accidentes contamos con más de 10 años de experiencia ayudando a familias en Austin, el sur de Austin, San Marcos, Round Rock, Buda y Kyle.
Ahora que sabes qué pasa si el otro conductor no tiene seguro en Texas, recuerda que antes de aceptar cualquier oferta de tu aseguradora, el primer paso es asesorarte legalmente. Habla con nosotros, puedes contactarnos aquí.
Si te gustó este contenido, también te puede interesar:
- ¿Cuánto vale mi caso de lesiones personales en Austin?
- ¿Qué hacer después de un accidente de carro en Austin? Guía paso a paso
Este artículo ofrece información general sobre las opciones legales cuando el otro conductor no tiene seguro en Texas, y no sustituye una consulta legal sobre tu caso particular. Los términos, límites y exclusiones de las coberturas UM, UIM y PIP pueden variar según la póliza. Además, la ley de Texas establece requisitos específicos para determinadas reclamaciones, incluido el requisito de contacto físico aplicable a ciertos casos en los que el conductor responsable es desconocido. Nada de lo aquí descrito garantiza que una cobertura específica aplique a tu situación. Para saber cómo aplican estas reglas a tu caso, consulta con un abogado autorizado a ejercer en Texas.
Más de 300 millones de dólares en acuerdos
Llámanos las 24 horas del día, los 7 días de la semana, para una evaluación gratuita de tu caso